




国家优秀青年基金获得者、南京师范大学博士生导师孙海琳教授应邀莅临我校讲学
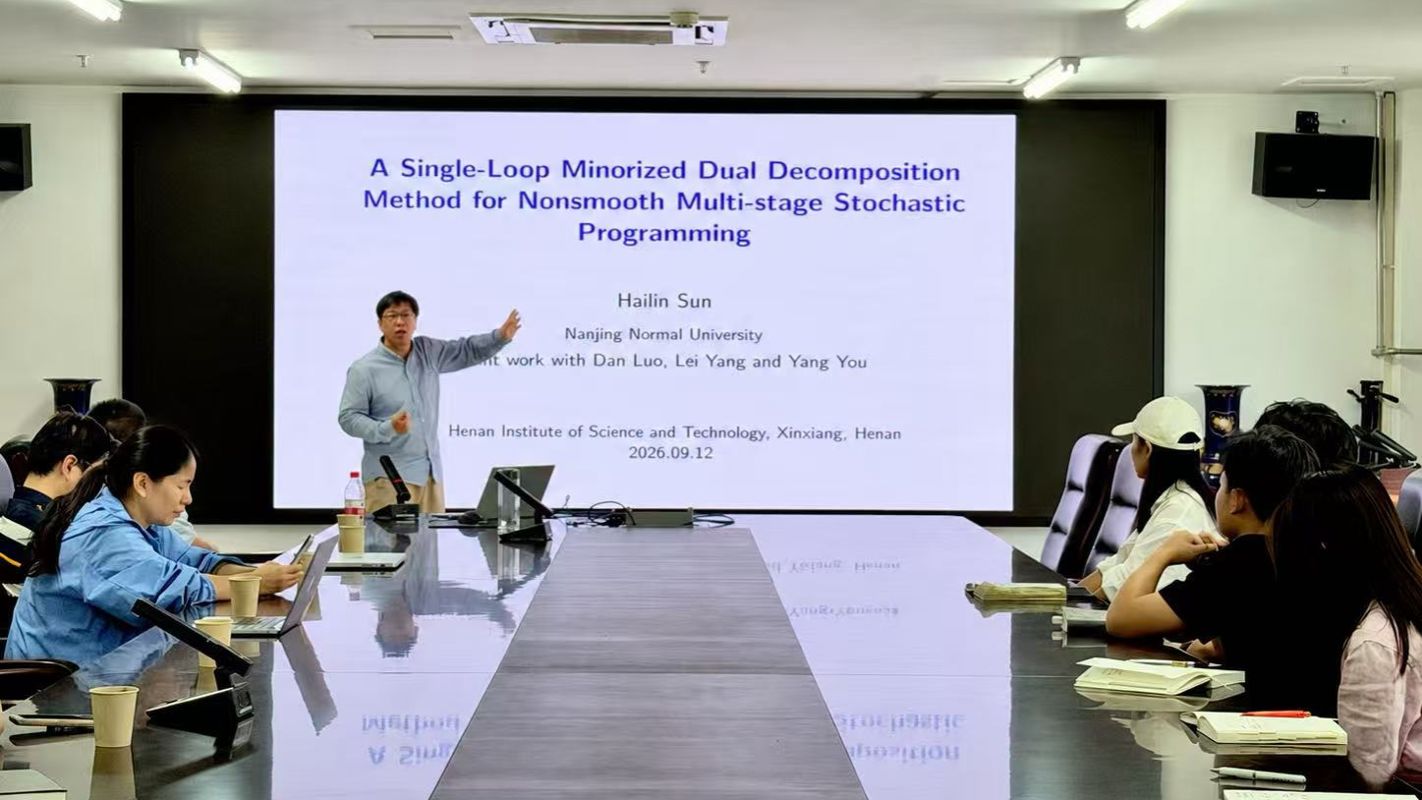
9月12日下午,应数学科学学院邀请,南京师范大学孙海琳教授在弘文楼B-413作了题为“A Single-Loop Minorized Dual Decomposition Method for Nonsmooth Multi-stage Stochastic Programming”的学术报告。报告会由焦红伟副院长主持,学院部分教师、研究生、本科生等60余人参加。
多阶段随机规划是处理跨阶段不确定性决策问题的重要数学工具,但当目标函数具有非光滑复合结构时,如何充分利用问题的阶段结构和情景结构设计高效且具有理论保证的算法,是该领域的重要研究问题。报告中,孙海琳教授围绕非光滑多阶段随机规划问题,介绍了一种单循环最小化对偶分解方法。该方法在每次迭代中构造一个最小化问题及其受限Wolfe对偶,并在所得对偶问题上执行一次基于对称Gauss-Seidel技术的非精确交替方向乘子法迭代,以产生新的迭代点。该优化框架能够保持多阶段随机规划问题在阶段和情景两个层面的可分解结构,因而具有良好的并行计算潜力。报告进一步介绍了该方法的收敛理论:首先建立三阶段情形下生成迭代序列的全局收敛性,并将相应结论推广到一般多阶段情形。数值实验表明,该方法具有良好的计算可行性,并能够随着阶段和情景结构的扩展表现出较好的计算可扩展性。
报告结束后,与会师生围绕多阶段随机规划的分解结构、非光滑优化算法的收敛性及并行计算实现等问题与孙海琳教授进行了深入交流。本次报告内容充实、逻辑严谨,既展示了随机优化领域的前沿研究成果,也加深了与会师生对多阶段随机规划算法设计与理论分析的认识,为相关领域的研究与学习提供了有益启发。
专家简介:孙海琳,南京师范大学数学科学学院教授,副院长,国家优秀青年基金获得者。孙教授于2007年在吉林大学获得统计学学士学位,2013年毕业于哈尔滨工业大学,获数学博士学位。在其博士期间,先后前往英国南安普顿大学和香港理工大学联合培养。2015-2017年在香港理工大学应用数学系做博士后研究。2018年获中国运筹学会青年科技奖和江苏省数学成就奖,主持国家自然科学基金优秀青年科学基金项目、面上项目和青年科学基金项目。他的研究领域包括随机优化、分布鲁棒优化、随机变分不等式及其在投资组合、风险管理和经济学模型上的应用。他在包括《Mathematical Programming》《SIAM Journal on Optimization》《Mathematics of Operations Research》等国际权威期刊发表了二十多篇论文。
(图片/黄冰迪 撰稿/黄冰迪 初审/田小霞 复审/焦红伟 终审/董瑞)
【关闭】

- 工信部备案:豫ICP备05002482
豫公网安备 41070202000140号
CopyRights 2018 河南科技学院 
-
HENAN INSTITUTE OF SCIENCE AND TECHNOLOGY
地址:河南省新乡市华兰大道东段 邮编:453003


